

← Digitala tillverkningsplattformar · Whitepaper 2026
Kapitel 1Vi frågade våra kunder 2023 och igen 2026 vilka utmaningar deras företag står inför. Osäkerheten växer, tidspressen minskar och komponentinköpet sitter fast i manuella processer. De svenska indikatorerna berättar en liknande historia, med egna betoningar.
I korthet
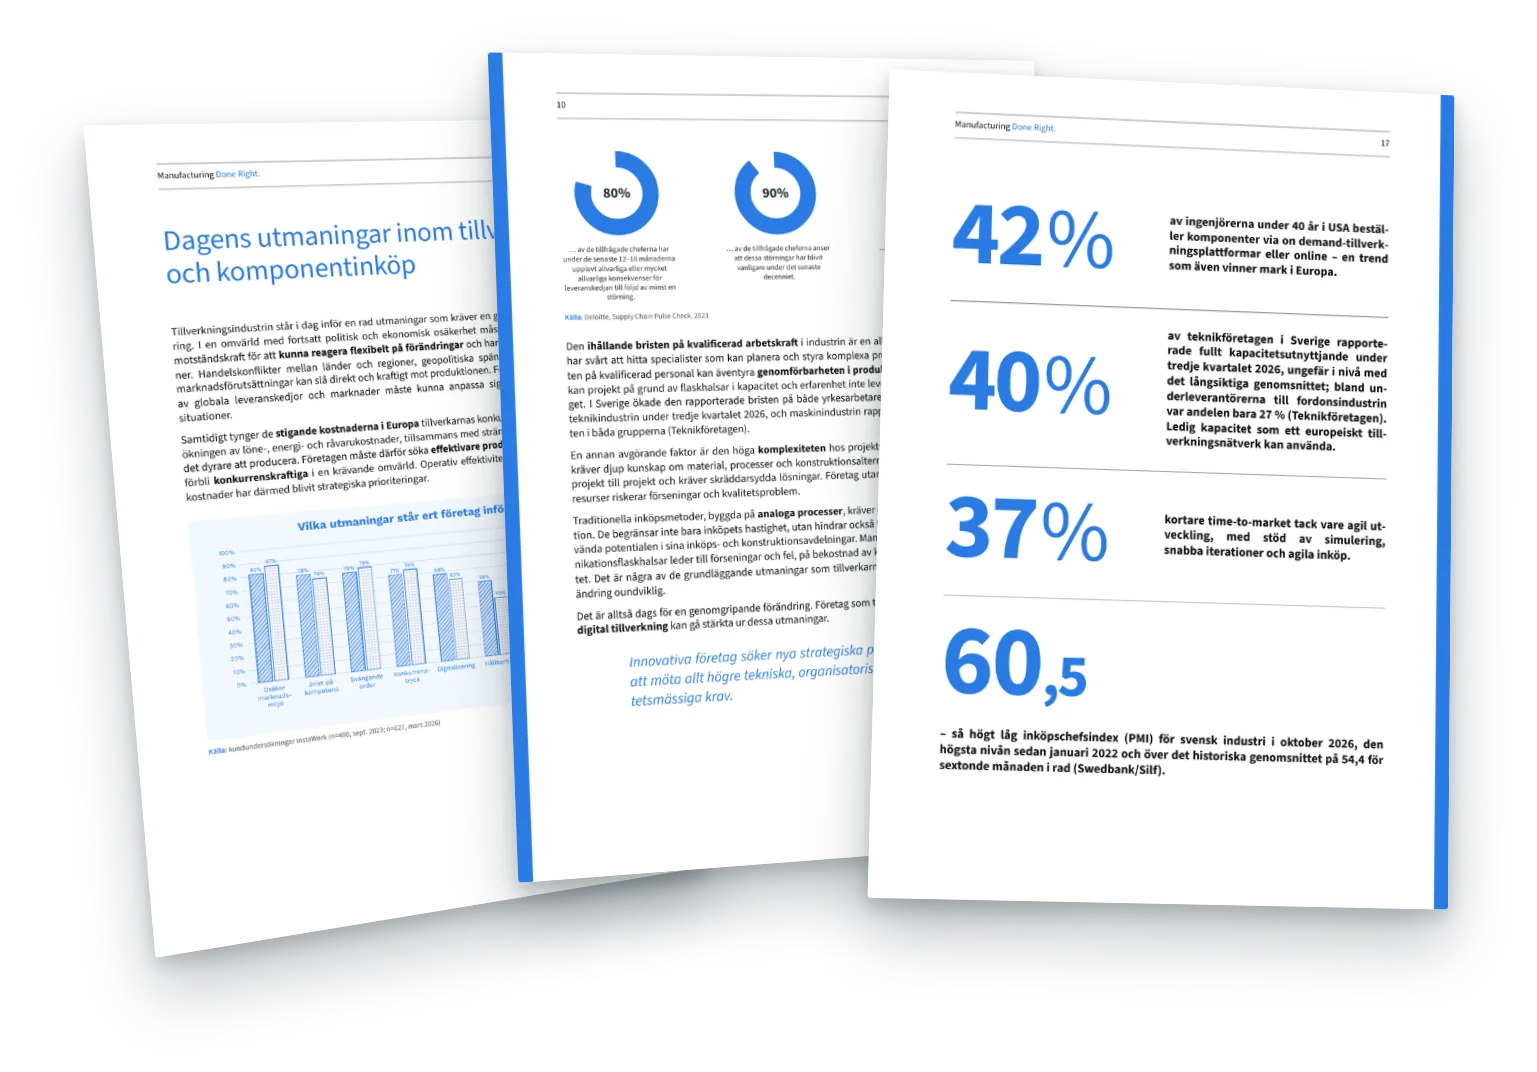
- En osäker marknadsmiljö är fortsatt den största utmaningen: 87 % av företagen nämner den 2026, mot 82 % 2023.
- Även svängande order (79 %) och konkurrenstryck (74 %) ökar.
- I Sverige har industrikonjunkturen vänt uppåt (PMI 60,5 i oktober 2026), men 10 158 aktiebolag gick i konkurs 2025 och bristen på yrkesarbetare och ingenjörer stiger igen (Swedbank/Silf, Creditsafe, Teknikföretagen).
- Det underliggande problemet är strukturellt: en splittrad leverantörsmarknad och manuella inköpsprocesser som kostar ingenjörer och inköpare dagar eller till och med veckor.
2026: osäkerheten överst på listan
Handelskonflikter, geopolitiska spänningar och plötsliga marknadsförskjutningar slår mot tillverkarna från en dag till en annan. Samtidigt har de stigande kostnaderna i Europa – löner, energi, råvaror och strängare regelverk – gjort det dyrare att producera. Operativ effektivitet och lägre produktionskostnader har blivit strategiska prioriteringar.
Utvecklingen sedan 2023 talar sitt tydliga språk. Då återhämtade sig leveranskedjorna fortfarande efter flera år av störningar, och leveranstider och hållbarhet stod överst på agendan. 2026 har dessa operativa bekymmer minskat; den strategiska osäkerheten bakom dem har inte det. Företagen frågar sig mindre om komponenterna kommer fram och mer om efterfrågan, priser och marknader håller.
| Utmaning | 2023 | 2026 | Förändring |
|---|---|---|---|
| Osäker marknadsmiljö | 82 % | 87 % | +5 |
| Svängande order | 76 % | 79 % | +3 |
| Konkurrenstryck | 71 % | 74 % | +3 |
| Brist på kompetens | 78 % | 74 % | −4 |
| Digitalisering | 68 % | 63 % | −5 |
| Hållbarhet | 59 % | 45 % | −14 |
| Leveranstider | 58 % | 44 % | −14 |
”Vilka utmaningar står ert företag inför?” Förändring i procentenheter. Kundundersökningar InstaWerk (n=480, september 2023 · n=627, mars 2026), huvudsakligen bland industriföretag i Tyskland.
Den svenska statistiken bekräftar diagnosen
Våra undersökningar gäller främst tyska kunder. Svensk industri visar en egen bild – en kraftig konjunkturuppgång driven av bland annat fordons- och försvarsindustrin – men med samma flaskhalsar: brist på yrkesarbetare och ingenjörer, ojämnt kapacitetsutnyttjande och en leverantörsled under finansiellt tryck.
| Indikator | Värde | Period |
|---|---|---|
| Inköpschefsindex (PMI) industri | 60,5 | oktober 2026 |
| Teknikföretag med fullt kapacitetsutnyttjande | 40 % | kv. 3 2026 |
| … varav underleverantörer till fordonsindustrin | 27 % | kv. 3 2026 |
| Konkurser bland aktiebolag | 10 158 | helår 2025 |
| Konkurser jämfört med föregående år | −5 % | jan.–sept. 2026 |
Källor: Swedbank/Silf, Inköpschefsindex; Teknikföretagens konjunkturbarometer; Creditsafe; Syna.
Tre signaler att hålla ögonen på
Fart i toppen, tunt längre ned. Inköpschefsindex nådde i oktober 2026 sin högsta nivå sedan januari 2022, och 57 % av fordonsindustrins företag rapporterade fullt kapacitetsutnyttjande. Men bland underleverantörerna till fordonsindustrin var andelen bara 27 % (Teknikföretagen, kvartal 3 2026). Uppgången når inte hela leverantörskedjan i samma takt.
Underleverantörer under tryck. 2025 gick 10 158 aktiebolag i konkurs – en rekordnivå, i princip oförändrad mot 2024. Konkurserna minskade med 5 % under årets tre första kvartal 2026, men ökade igen i september (Syna), och bland verkstäderna låg antalet konkurser hittills i år över fjolårets nivå (Creditsafe, juli 2026).
Arbetskraften blir flaskhalsen igen. Under tredje kvartalet 2026 steg den rapporterade bristen på både yrkesarbetare och ingenjörer/tekniker i teknikindustrin, med maskinindustrin i topp. Sedan andra kvartalet 2026 är bristen på yrkesarbetare större än bristen på ingenjörer – för första gången på länge (Teknikföretagen).
Fem typer av tryck som formar industrin
Politisk och ekonomisk osäkerhet
Amerikanska tullar, överkapacitet i Asien och geopolitiska spänningar slår igenom direkt. Företag som är beroende av globala leveranskedjor måste anpassa sig snabbare än någonsin: särskilt i Sverige, där exporten motsvarar drygt hälften av BNP.
Stigande kostnader i Europa
Löner, energi, råvaror och mer krävande regelverk har gjort det dyrare att producera och tvingar företagen att söka effektivare produktionslösningar.
Brist på kvalificerad arbetskraft
Svarvare, fräsare, CNC-programmerare och processtekniker som behärskar komplexa processer är svåra att hitta. Därtill kommer hög sjukfrånvaro, som ytterligare begränsar den tillgängliga kapaciteten i verkstäderna.
Kundspecifika komponenters komplexitet
Specifika komponenter kräver djup kunskap om material, processer och konstruktionsalternativ. Utan den erfarenheten och kapaciteten avlöser förseningar och kvalitetsproblem varandra.
Inköpet är fortfarande analogt
Manuella, tidskrävande inköp bromsar allt, leder till fel och hindrar inköp och konstruktion från att göra sitt bästa.
Den röda tråden
Var och en av dessa typer av tryck gör flexibel och effektiv tillgång till produktionskapacitet mer värdefull – och det traditionella sättet att köpa in komponenter dyrare.
av cheferna har under de senaste 12–18 månaderna upplevt allvarliga eller mycket allvarliga konsekvenser för leveranskedjan.
anser att dessa störningar har blivit vanligare under det senaste decenniet.
säger att störningarna har påverkat produktivitet och resultat.
Källa: Deloitte, Supply Chain Pulse Check, 2023.
Två strukturella problem bakom symtomen
1. En ineffektiv marknad
I Tyskland behöver över en miljon ingenjörer regelbundet CNC-detaljer, mot drygt 8 000 bearbetande företag. Sverige har samma splittring: Teknikföretagen samlar 4 500 medlemsföretag, från storkoncerner till små verkstäder, och tillverkningsindustrin står för nästan 20 % av näringslivets förädlingsvärde, med starka kluster i bland annat Västsverige, Mälardalen och Gnosjöregionen. Resultatet är en ogenomskinlig marknad där matchningen av utbud och efterfrågan tar enormt mycket tid från konstruktion och inköp.
medlemsföretag i Teknikföretagen, som tillsammans står för en tredjedel av Sveriges export.
av näringslivets förädlingsvärde kommer från tillverkningsindustrin.
Källor: Teknikföretagen (2026); Ekonomifakta, Industriproduktion (2026).
2. En ineffektiv process
Att hitta rätt tillverkningspartner kräver oftast flera omgångar av sökande, förfrågningar och bedömning. Det tar dagar, ofta veckor, och i slutet vet inköparen fortfarande inte om offerten är rimlig. Med allt kortare utvecklingscykler är den förlorade tiden svår att ta igen.
- Söka leverantörer
- Skicka ritningar och förfrågningar
- Vänta på offerter
- Jämföra offerter
- Följa upp produktionen
Den traditionella inköpsprocessen: dagar till veckor per förfrågan, med prisskillnader på upp till 300 % mellan leverantörer.
”Innovativa företag söker nya strategiska produktionsalternativ för att möta allt högre tekniska, organisatoriska, finansiella och kvalitetsmässiga krav.”
InstaWerks whitepaper 2026
Vad detta betyder för er inköpsstrategi
Det är dags för en genomgripande förändring. Företag som tar vara på möjligheterna med digital tillverkning kan gå stärkta ur dessa utmaningar. Tre prioriteringar sticker ut.
Gör kapaciteten elastisk
Var inte beroende av några få fullbokade lokala verkstäder. Tillgång till ett brett och styrt tillverkningsnätverk gör det möjligt att möta svängningar i efterfrågan utan att bära fasta kostnader.
Digitalisera från offert till beställning
Direkta offerter online och ERP-integration via OCI stryker dagar av förfrågningar, jämförelser och dubbelregistrering, och ger konstruktionen direkt insyn i kostnaderna.
Styr kvaliteten med data
Mät leverantörernas kvalitet, leveransprecision och kostnader systematiskt, så att prestationen – och inte bara priset – avgör nästa order.
Vanliga frågor
Vilka är tillverkarnas största utmaningar 2026?
I vår undersökning från mars 2026 bland 627 industrikunder ligger marknadsosäkerhet i topp (87 %), före svängande order (79 %), brist på kvalificerad arbetskraft (74 %) och konkurrenstryck (74 %).
Hur går det för svensk industri 2026?
Konjunkturen har vänt kraftigt uppåt: inköpschefsindex låg i oktober 2026 på 60,5, den högsta nivån sedan januari 2022. Men uppgången är ojämn – bara 27 % av underleverantörerna till fordonsindustrin rapporterade fullt kapacitetsutnyttjande under tredje kvartalet – konkurserna ligger kvar på hög nivå (10 158 aktiebolag 2025) och bristen på yrkesarbetare och ingenjörer stiger igen.
Varför är inköpet av CNC-detaljer så ineffektivt?
Av två skäl: en splittrad marknad med tusentals specialiserade verkstäder och varierande kapacitet, och en manuell process av sökande, förfrågningar och jämförelser som tar dagar eller veckor per förfrågan, med prisskillnader på upp till 300 %.
Gör komponentinköpet till en fördel
Ladda upp er CAD-modell och få priset på era svarvade och frästa detaljer inom några sekunder.
Få en direkt offertPrata med en expert