

← Plataformas de fabricación digital · Libro blanco 2026
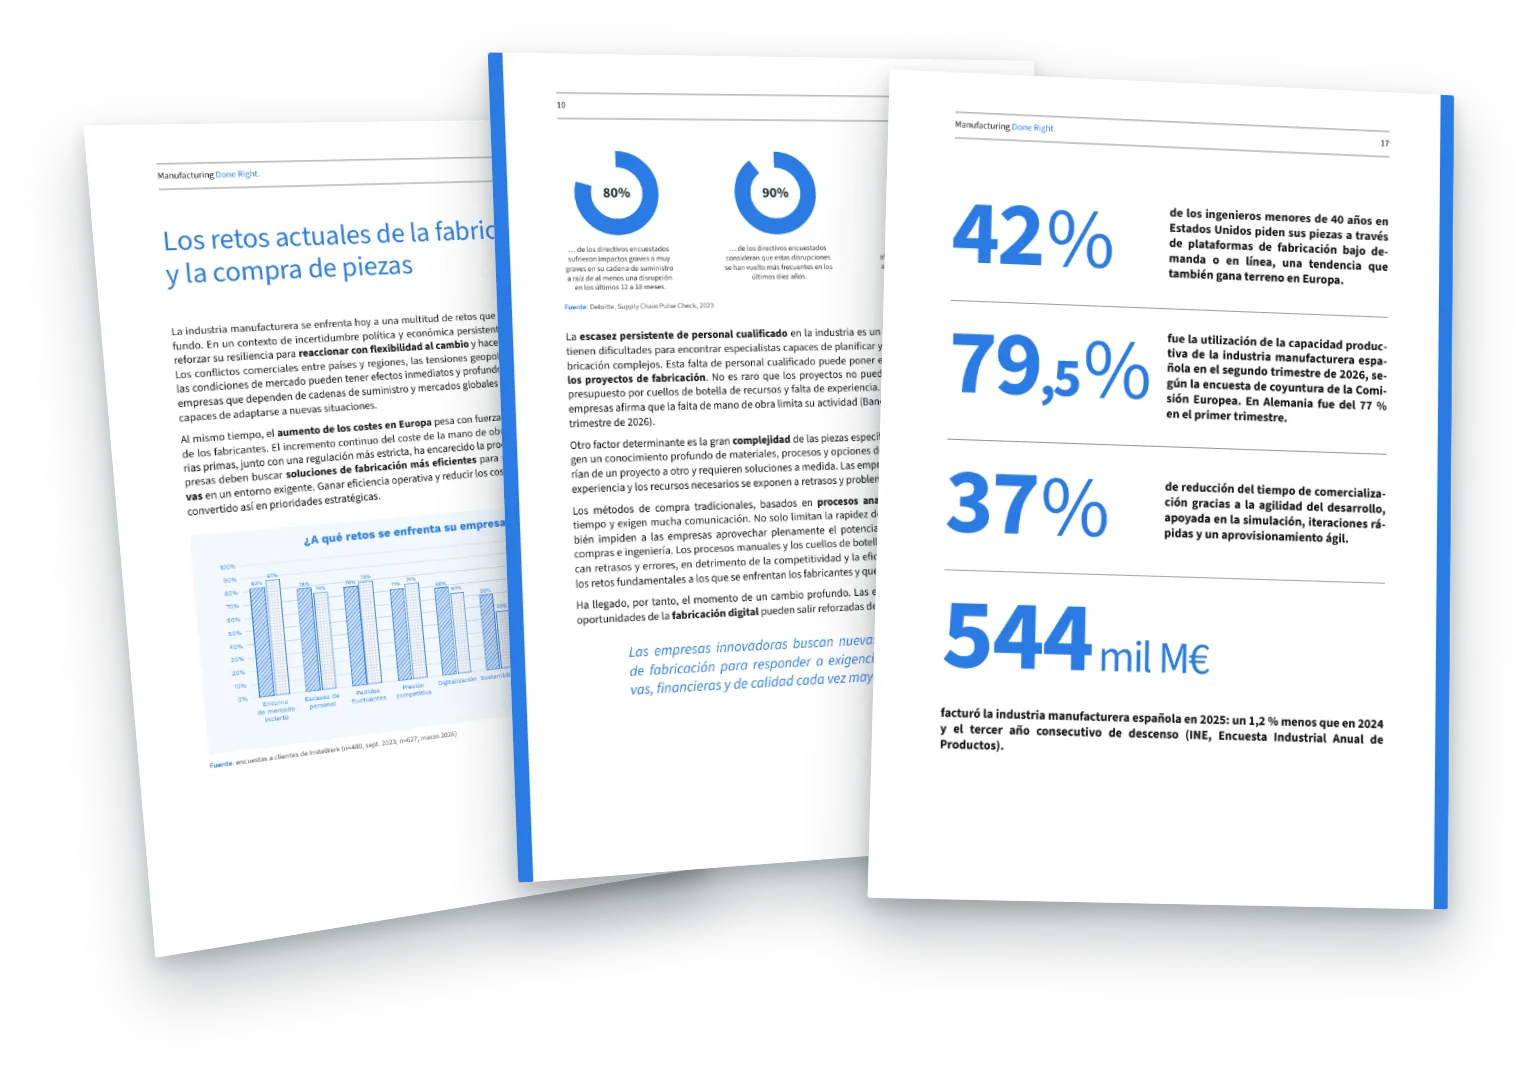
Capítulo 1Preguntamos a nuestros clientes, en 2023 y de nuevo en 2026, a qué retos se enfrenta su empresa. La incertidumbre aumenta, la presión sobre los plazos se relaja y la compra de piezas sigue atrapada en procesos manuales. Los indicadores españoles cuentan una historia muy parecida, con sus propios acentos.
En resumen
- Un entorno de mercado incierto sigue siendo el primer reto: lo cita el 87 % de las empresas en 2026, frente al 82 % en 2023.
- La entrada de pedidos fluctuante (79 %) y la presión competitiva (74 %) también aumentan.
- En España, el 43,1 % de las empresas señala la falta de mano de obra como freno a su actividad y el 57,6 % sufre la incertidumbre sobre la política económica (Banco de España, 3.er trimestre de 2026).
- El problema de fondo es estructural: un mercado de subcontratación muy fragmentado y procesos de compra manuales que cuestan días, o incluso semanas, a ingenieros y compradores.
2026: la incertidumbre encabeza la lista
Conflictos comerciales, tensiones geopolíticas y cambios bruscos de mercado golpean a los fabricantes de un día para otro. Al mismo tiempo, el aumento de los costes en Europa –salarios, energía, materias primas y una regulación más estricta– ha encarecido la producción. Ganar eficiencia operativa y reducir los costes de producción se han convertido en prioridades estratégicas.
La evolución desde 2023 es reveladora. Entonces, las cadenas de suministro aún se recuperaban de varios años de interrupciones, y los plazos de entrega y la sostenibilidad ocupaban los primeros puestos de la agenda. En 2026, esas preocupaciones operativas se han suavizado; la incertidumbre estratégica que hay detrás, no. Las empresas se preguntan menos si llegarán las piezas y más si aguantarán la demanda, los precios y los mercados.
| Reto | 2023 | 2026 | Variación |
|---|---|---|---|
| Entorno de mercado incierto | 82 % | 87 % | +5 |
| Entrada de pedidos fluctuante | 76 % | 79 % | +3 |
| Presión competitiva | 71 % | 74 % | +3 |
| Escasez de personal cualificado | 78 % | 74 % | −4 |
| Digitalización | 68 % | 63 % | −5 |
| Sostenibilidad | 59 % | 45 % | −14 |
| Plazos de entrega | 58 % | 44 % | −14 |
«¿A qué retos se enfrenta su empresa?» Variación en puntos. Encuestas a clientes de InstaWerk (n=480, septiembre 2023 · n=627, marzo 2026), principalmente a empresas industriales de Alemania.
Las estadísticas públicas confirman el diagnóstico
Nuestras encuestas se centran sobre todo en clientes alemanes. La industria española, sin embargo, muestra una imagen muy parecida: una producción que crece con prudencia, capacidades exigidas, dificultades para contratar y un tejido de proveedores sometido a tensión de liquidez.
| Indicador | Valor | Periodo |
|---|---|---|
| Empresas limitadas por falta de mano de obra | 43,1 % | 3.er trim. 2026 |
| Empresas afectadas por la incertidumbre de política económica | 57,6 % | 3.er trim. 2026 |
| Utilización de la capacidad productiva (manufacturas) | 79,5 % | 2.º trim. 2026 |
| Índice de producción industrial (serie original) | +3,8 % | junio 2026 |
| Indicador de clima industrial | −2,4 | julio 2026 |
Fuentes: Banco de España, Encuesta sobre la Actividad Empresarial (EBAE); Comisión Europea, encuestas de coyuntura; INE, Índice de Producción Industrial; Ministerio de Industria y Turismo, Indicador de Clima Industrial.
Tres señales a vigilar
Falta de personal, aunque menos aguda. La proporción de empresas que ve su actividad limitada por la falta de mano de obra ha bajado del 48 % a finales de 2025 al 43,1 % en el tercer trimestre de 2026, pero sigue afectando a casi una de cada dos. En los talleres, eso significa máquinas paradas por falta de operarios y ofertas que tardan más en llegar.
Proveedores bajo presión. En 2025 se registraron 6.637 procedimientos concursales, un 6 % más y la cifra más alta de la última década (Informa D&B). Las grandes empresas pagan de media a 67 días y los contratistas principales a sus subcontratistas a 87 días, muy por encima del límite legal de 60 días (PMcM).
Una facturación que no despega. La industria manufacturera facturó 544.310 millones de euros en 2025, un 1,2 % menos, en su tercer año consecutivo de descenso (INE). La producción crece en 2026, pero los márgenes siguen estrechos.
Cinco presiones que dan forma a la industria
Incertidumbre política y económica
Aranceles estadounidenses, sobrecapacidades asiáticas y tensiones geopolíticas tienen efectos inmediatos. Las empresas que dependen de cadenas de suministro globales deben adaptarse más rápido que nunca, y en España más de la mitad de las empresas declara verse afectada por la incertidumbre.
Costes en aumento en Europa
Mano de obra, energía, materias primas y una regulación más exigente han encarecido la producción y empujan a las empresas a buscar soluciones de fabricación más eficientes.
Escasez de talento
Torneros, fresadores, programadores CNC y técnicos de procesos capaces de dominar procesos complejos escasean. A ello se suma un absentismo elevado, que reduce aún más las capacidades disponibles en los talleres.
Complejidad de las piezas a medida
Las piezas específicas exigen un conocimiento profundo de materiales, procesos y opciones de diseño. Sin esa experiencia y esas capacidades, los retrasos y los problemas de calidad se encadenan.
Compras todavía analógicas
Las compras manuales y que consumen mucho tiempo lo ralentizan todo, generan errores e impiden que compras e ingeniería rindan al máximo.
El hilo conductor
Cada una de estas presiones hace más valioso un acceso flexible y eficiente a las capacidades de fabricación, y más caro el modo tradicional de comprar piezas.
de los directivos ha sufrido impactos graves o muy graves en su cadena de suministro en los últimos 12 a 18 meses.
considera que estas interrupciones se han vuelto más frecuentes en los últimos diez años.
afirma que estas interrupciones han lastrado su productividad y sus resultados.
Fuente: Deloitte, Supply Chain Pulse Check, 2023.
Dos problemas estructurales detrás de los síntomas
1. Un mercado ineficiente
En Alemania, más de un millón de ingenieros necesitan regularmente piezas CNC, frente a más de 8.000 talleres de mecanizado. España vive la misma fragmentación: unas 4.300 empresas se dedican a la ingeniería mecánica por cuenta de terceros (CNAE 2553), con una facturación media de unos 2 millones de euros, y casi 7.000 al tratamiento y revestimiento de metales e ingeniería mecánica en conjunto. El resultado es un mercado opaco, en el que casar oferta y demanda consume muchísimo tiempo de ingeniería y de compras.
empresas de ingeniería mecánica por cuenta de terceros en España (CNAE 2553).
de facturación media por empresa: un sector de pymes y talleres.
Fuente: eInforma, ranking sectorial CNAE 2553 y 255 (balances 2024).
2. Un proceso ineficiente
Encontrar al socio de fabricación adecuado suele implicar varias rondas de búsqueda, solicitudes y evaluación. Lleva días, a menudo semanas, y al final el comprador sigue sin saber si ha obtenido una oferta justa. Con ciclos de desarrollo cada vez más cortos, ese tiempo perdido es difícil de recuperar.
- Buscar proveedores
- Enviar planos y solicitudes
- Esperar las ofertas
- Comparar las ofertas
- Seguir la fabricación
El circuito de compra tradicional: de días a semanas por solicitud, con diferencias de precio de hasta el 300 % entre proveedores.
«Las empresas innovadoras buscan nuevas opciones estratégicas de fabricación para responder a exigencias técnicas, organizativas, financieras y de calidad cada vez mayores».
Libro blanco InstaWerk 2026
Qué implica para su estrategia de compras
Ha llegado el momento de un cambio profundo. Las empresas que aprovechan las oportunidades de la fabricación digital pueden salir reforzadas de estos retos. Destacan tres prioridades.
Hacer elástica la capacidad
No dependa de un puñado de proveedores locales ya saturados. El acceso a una red de fabricación amplia y gestionada permite absorber las variaciones de la demanda sin cargar con costes fijos.
Digitalizar de la oferta al pedido
Las cotizaciones en línea instantáneas y la integración con el ERP mediante OCI eliminan días de solicitudes, comparaciones y reintroducción de datos, y dan a ingeniería una transparencia de costes inmediata.
Gestionar la calidad con datos
Mida de forma sistemática la calidad, la puntualidad y los costes de sus proveedores, para que sea el rendimiento, y no solo el precio, lo que decida el siguiente pedido.
Preguntas frecuentes
¿Cuáles son los principales retos de los fabricantes en 2026?
En nuestra encuesta de marzo de 2026 a 627 clientes industriales, la incertidumbre del mercado ocupa el primer puesto (87 %), por delante de la entrada de pedidos fluctuante (79 %), la escasez de personal cualificado (74 %) y la presión competitiva (74 %).
¿Cuál es la situación de la industria española en 2026?
La producción industrial crece en 2026 (+3,8 % interanual en junio, serie original del INE) y la utilización de la capacidad en las manufacturas se sitúa en el 79,5 % en el segundo trimestre. Al mismo tiempo, el 43,1 % de las empresas declara que la falta de mano de obra limita su actividad, los concursos de acreedores alcanzaron en 2025 su máximo de la década (6.637) y la facturación manufacturera cayó un 1,2 %.
¿Por qué es tan ineficiente la compra de piezas CNC?
Por dos razones: un mercado fragmentado, con miles de talleres especializados y capacidades fluctuantes, y un proceso manual de búsqueda, solicitudes y comparación que lleva días o semanas por solicitud, con diferencias de precio de hasta el 300 %.
Convierta la compra de piezas en una ventaja
Suba su modelo CAD y obtenga en segundos el precio de sus piezas torneadas y fresadas.
Obtener una cotización instantáneaHablar con un experto